Conta em euros no Brasil: A democratização de serviços

Em um mundo cada vez mais conectado, a gestão financeira internacional deixou de ser um privilégio de grandes corporações ou de clientes de alta renda para se tornar uma necessidade estratégica para qualquer indivíduo com projetos de vida que transcendem fronteiras. Como fundadora do Studio Cidadania, assessorando há mais de uma década famílias em seus processos de cidadania e vistos para a Europa, observo que a capacidade de operar financeiramente em euros, diretamente do Brasil, converteu-se em um pilar fundamental para o sucesso desses projetos. Este guia tem por objetivo desmistificar o processo de abertura de uma conta em euros, oferecendo uma análise aprofundada das opções disponíveis, suas implicações jurídicas e fiscais, e o valor estratégico que essa ferramenta representa para quem planeja residir, investir ou simplesmente se conectar de forma mais eficiente com a Europa.
O Fim da Fronteira Financeira: O Novo Cenário Cambial no Brasil
Por muitos anos, a ideia de uma pessoa física no Brasil manter uma conta bancária em moeda estrangeira era associada a uma complexidade extrema, custos proibitivos e uma burocracia intransponível. Esse paradigma foi drasticamente alterado com a promulgação da Lei nº 14.286/2021, o novo Marco Legal do Câmbio. Esta legislação modernizou as regras do mercado de câmbio brasileiro, simplificando as operações e abrindo caminho para que mais instituições pudessem oferecer produtos e serviços antes restritos.
Essa mudança legislativa, somada ao avanço das tecnologias financeiras (fintechs), democratizou o acesso a serviços que antes eram exclusivos. Hoje, em 2026, a abertura de uma conta em euros a partir do Brasil não é apenas possível, mas um procedimento ágil, seguro e acessível. Essa evolução representa uma oportunidade sem precedentes para brasileiros que estão em processo de reconhecimento de cidadania, se preparando para uma mudança ou gerenciando patrimônio na Europa.
Por Que uma Conta em Euros é Essencial ao Planejar seu Futuro na Europa?
Ter uma conta em euros vai muito além da conveniência de uma viagem de turismo. É um instrumento de planejamento que oferece segurança, economia e agilidade. Para os clientes do Studio Cidadania, que visam a obtenção de cidadania italiana, portuguesa ou espanhola, a utilidade desta ferramenta se manifesta em diversas etapas do processo e do projeto de vida subsequente.
Segurança e Previsibilidade no Processo de Cidadania
O processo de reconhecimento de cidadania, seja pela via administrativa ou judicial, frequentemente envolve custos que devem ser pagos diretamente na Europa. Falamos de honorários de advogados locais, taxas de tribunais, custos de traduções juramentadas e apostilamentos na Itália, Portugal ou Espanha. Realizar esses pagamentos a partir de uma conta tradicional no Brasil implica em: altas taxas de transferência internacional (SWIFT), spread cambial desfavorável e incerteza sobre o valor final devido à flutuação da moeda. Com uma conta em euros, o pagamento se torna uma transferência local (SEPA), com custo zero ou irrisório, e o valor é exato, sem surpresas.
Gestão de Patrimônio e Investimentos na Europa
Para aqueles que planejam adquirir um imóvel na Europa, seja como residência ou investimento, uma conta local é indispensável. Ela é necessária para receber o financiamento (hipoteca), pagar as taxas da transação imobiliária (impostos, notário) e, posteriormente, para gerir as despesas do imóvel, como condomínio, impostos prediais (IMU na Itália, IMI em Portugal) e recebimento de aluguéis. Manter esses fluxos financeiros em euros evita a perda de valor em múltiplas conversões de moeda e simplifica a gestão patrimonial.
Recebimento de Salários, Pensões e Proventos
Para profissionais que trabalham remotamente para empresas europeias, aposentados que recebem pensões do exterior ou freelancers que prestam serviços para clientes na Zona do Euro, uma conta com IBAN europeu é a solução mais eficiente. Ela permite receber pagamentos como um local, de forma rápida e sem os custos e a burocracia das ordens de pagamento internacionais, garantindo que o valor integral do trabalho ou benefício chegue às suas mãos.
Proteção Estratégica Contra a Volatilidade Cambial
O real brasileiro é historicamente uma moeda volátil em relação ao euro. Manter uma parte de suas reservas financeiras em uma moeda forte como o euro funciona como uma proteção patrimonial (hedge). Isso permite que você compre euros de forma programada, aproveitando momentos de cotação mais favorável, e construa uma reserva para seus projetos futuros na Europa sem estar sujeito às oscilações do mercado no momento da necessidade. Para quem está planejando uma mudança, essa estratégia pode representar uma economia de milhares de reais.
Análise Comparativa: As Principais Plataformas para Brasileiros em 2026
Com a abertura do mercado, diversas opções surgiram. É crucial analisar as características de cada uma para escolher a que melhor se adapta às suas necessidades. Apresentamos uma análise das soluções mais robustas e confiáveis disponíveis para brasileiros em 2026, com foco em plataformas que oferecem contas com dados bancários europeus autênticos (IBAN).
| Plataforma | Principal Vantagem Estratégica | Dados Bancários Fornecidos | Custos de Abertura / Manutenção | IOF (Transferência para mesma titularidade) |
|---|---|---|---|---|
| Wise | Transparência total nos custos, câmbio comercial real e facilidade de uso. Ideal para pagamentos e recebimentos recorrentes. | IBAN europeu (geralmente da Bélgica), além de dados bancários de outros países (Reino Unido, EUA, etc.). | Gratuita. Sem taxa de abertura ou manutenção mensal. | 1,1% |
| Revolut | Ecossistema financeiro completo, com ferramentas de investimento, criptomoedas e planos com benefícios adicionais. | IBAN europeu (geralmente da Lituânia). | Plano padrão gratuito. Planos pagos (Premium, Metal) com mais benefícios. | 1,1% |
| C6 Bank (Conta Global) | Integração com uma conta bancária brasileira já existente no mesmo aplicativo, facilitando a gestão para clientes do banco. | Não fornece IBAN europeu. É uma conta em dólar ou euro sediada no exterior, acessada via cartão de débito. | Custo de abertura de US$ 10 (pode ser isentado), sem manutenção. | 1,1% |
Análise Detalhada das Opções
Wise: O Padrão em Transparência e Eficiência
A Wise (antiga TransferWise) consolidou-se como a principal referência no mercado. Seu maior trunfo é a transparência radical: utiliza o câmbio comercial sem margem de lucro (spread) oculta, cobrando apenas uma pequena taxa de serviço claramente informada. O fornecimento de um IBAN europeu em seu nome é o que a torna uma ferramenta poderosa, permitindo que você receba e envie euros dentro do Espaço Único de Pagamentos em Euros (SEPA) como qualquer cidadão europeu, de forma instantânea e, na maioria dos casos, gratuita.
Revolut: O Ecossistema Financeiro Digital
A Revolut se posiciona como um "super app" financeiro. Além da conta multimoeda com IBAN europeu, oferece uma gama de serviços que incluem compra de ações, negociação de criptomoedas, cofres para poupança e seguros de viagem. Para o usuário que busca centralizar diversas atividades financeiras em um único local e está disposto a explorar planos pagos por benefícios como cashback e acesso a lounges de aeroportos, a Revolut é uma opção robusta e tecnologicamente avançada.
C6 Bank (Conta Global): A Conveniência da Integração
Para clientes do banco digital brasileiro C6 Bank, a Conta Global oferece a conveniência de gerenciar saldos em real, dólar e euro no mesmo aplicativo. Embora seja prática para viagens e compras no exterior com o cartão de débito, é fundamental destacar sua principal limitação estratégica: ela não fornece um IBAN em nome do cliente. Isso significa que não é possível usá-la para receber transferências diretas de empregadores ou clientes europeus da mesma forma que se faria com a Wise ou Revolut. Sua vocação é mais voltada para o viajante do que para quem precisa de uma integração financeira completa com a Europa.
Guia Prático: O Processo de Abertura e Operação da Sua Conta em Euros
O processo de abertura de contas nessas plataformas digitais é notavelmente simples e padronizado, projetado para ser concluído em poucos minutos através de um smartphone.
1. Documentação Necessária
Em geral, será solicitado o seguinte:
- Documento de identidade válido com foto: Carteira de Identidade (RG), Carteira Nacional de Habilitação (CNH) ou Passaporte.
- Comprovante de residência no Brasil: Uma conta de consumo recente (água, luz, internet) em seu nome ou em nome de um parente próximo.
- Número de CPF.
2. Passo a Passo para Abertura
- Escolha da Plataforma: Com base na análise comparativa, defina qual instituição atende melhor ao seu perfil.
- Download do Aplicativo: Baixe o aplicativo oficial da plataforma escolhida na App Store (iOS) ou Google Play Store (Android).
- Cadastro Inicial: Insira seus dados pessoais básicos, como nome completo, e-mail, telefone e endereço.
- Verificação de Identidade (KYC): Este é um passo de segurança obrigatório. O aplicativo solicitará que você tire uma foto (selfie) e fotos do seu documento de identidade. O processo é conhecido como "Know Your Customer" e visa prevenir fraudes e lavagem de dinheiro.
- Ativação da Conta: Após a verificação e aprovação dos documentos, a conta estará criada. Em alguns casos, pode ser necessário um primeiro depósito (aporte) de um valor mínimo para ativar todas as funcionalidades e solicitar o cartão físico.
3. Utilização Prática: Aportes, Saques e Transferências
Uma vez que a conta esteja ativa, o próximo passo é transferir reais para convertê-los em euros. A forma mais eficiente de realizar o aporte é via PIX. Você gera uma ordem de pagamento no aplicativo da fintech, que lhe fornecerá os dados para um PIX. Ao transferir o valor em reais, a plataforma realiza a conversão para euros utilizando a taxa de câmbio comercial do momento, creditando o saldo em sua conta em minutos.
Com o saldo em euros, você pode:
- Utilizar o cartão de débito internacional para compras online ou em estabelecimentos físicos na Europa, sem taxas de conversão.
- Realizar saques em caixas eletrônicos (ATMs) na Europa (atente-se para os limites de saque gratuito e taxas do caixa local).
- Fazer transferências SEPA para qualquer conta na Zona do Euro, de forma rápida e barata.
Implicações Fiscais e Legais: Uma Responsabilidade Inadiável
A facilidade de abrir e operar uma conta no exterior não isenta o cidadão brasileiro de suas obrigações fiscais e legais. É imperativo compreender e cumprir as regras para evitar problemas com a Receita Federal e o Banco Central do Brasil.
Imposto sobre Operações Financeiras (IOF)
A alíquota de IOF incidente sobre as remessas de câmbio para essas contas é um ponto crucial. A regra geral é:
- Transferência para conta de mesma titularidade: 1,1%. É o caso quando você envia reais da sua conta no Brasil para a sua conta multimoeda no exterior.
- Transferência para conta de terceiros: 0,38%. É o caso quando você usa o saldo da sua conta para pagar um fornecedor ou serviço na Europa.
Atenção: Essas alíquotas são significativamente menores que o IOF de 4,38% (em 2026) que incide sobre compras com cartão de crédito brasileiro no exterior, o que reforça a vantagem econômica das contas multimoeda.
Declaração de Imposto de Renda (DIRPF)
Qualquer saldo em conta no exterior que, em 31 de dezembro do ano-base, for superior a R$ 140,00 deve ser declarado no Imposto de Renda de Pessoa Física (IRPF). A declaração é feita na ficha "Bens e Direitos", utilizando o código específico para "Depósito bancário em conta corrente no exterior". Você deverá informar o saldo em euros e seu equivalente em reais, convertido pela cotação de venda do euro fixada pelo Banco Central na data de 31 de dezembro. Trata-se de uma obrigação declaratória; não há incidência de imposto sobre o saldo, apenas sobre eventuais rendimentos.
Declaração de Capitais Brasileiros no Exterior (CBE)
Além da declaração à Receita Federal, existe uma obrigação junto ao Banco Central do Brasil. A Declaração de Capitais Brasileiros no Exterior (CBE) é obrigatória para residentes no Brasil que possuam ativos no exterior (incluindo saldo em conta) que totalizem um valor igual ou superior a US$ 1.000.000,00 (um milhão de dólares dos Estados Unidos) ou seu equivalente em outras moedas em 31 de dezembro de cada ano.
Ainda que este patamar não se aplique à maioria das pessoas, é fundamental conhecer a regra, especialmente para aqueles que planejam movimentar volumes maiores de capital ou realizar investimentos significativos no exterior.
Conclusão: A Conta em Euros como Ferramenta de Emancipação Financeira Global
Em 2026, a capacidade de abrir e gerenciar uma conta em euros a partir do Brasil representa muito mais do que uma simples conveniência financeira. É um passo estratégico e indispensável para quem constrói um projeto de vida na Europa. Seja para facilitar o processo de obtenção da cidadania italiana, portuguesa ou espanhola, para gerir investimentos imobiliários, receber pagamentos ou proteger seu patrimônio, essa ferramenta oferece autonomia, economia e segurança jurídica.
A escolha da plataforma correta e, acima de tudo, a compreensão e o cumprimento das obrigações fiscais associadas são fundamentais para usufruir plenamente dos benefícios. No Studio Cidadania, entendemos que o planejamento migratório é um projeto de vida integral, que abarca aspectos documentais, legais e também financeiros. Estar devidamente preparado em todas essas frentes é o que garante uma transição tranquila e bem-sucedida para seu futuro na Europa.
você está iniciando seu planejamento de cidadania ou mudança e deseja entender como as estruturas financeiras podem impactar e facilitar seu projeto, nossa equipe está à disposição para oferecer a orientação necessária. Agende sua Consulta Gratuita com a Dra. Débora Izquierdo e dê o próximo passo com segurança e clareza.
Sobre a autora
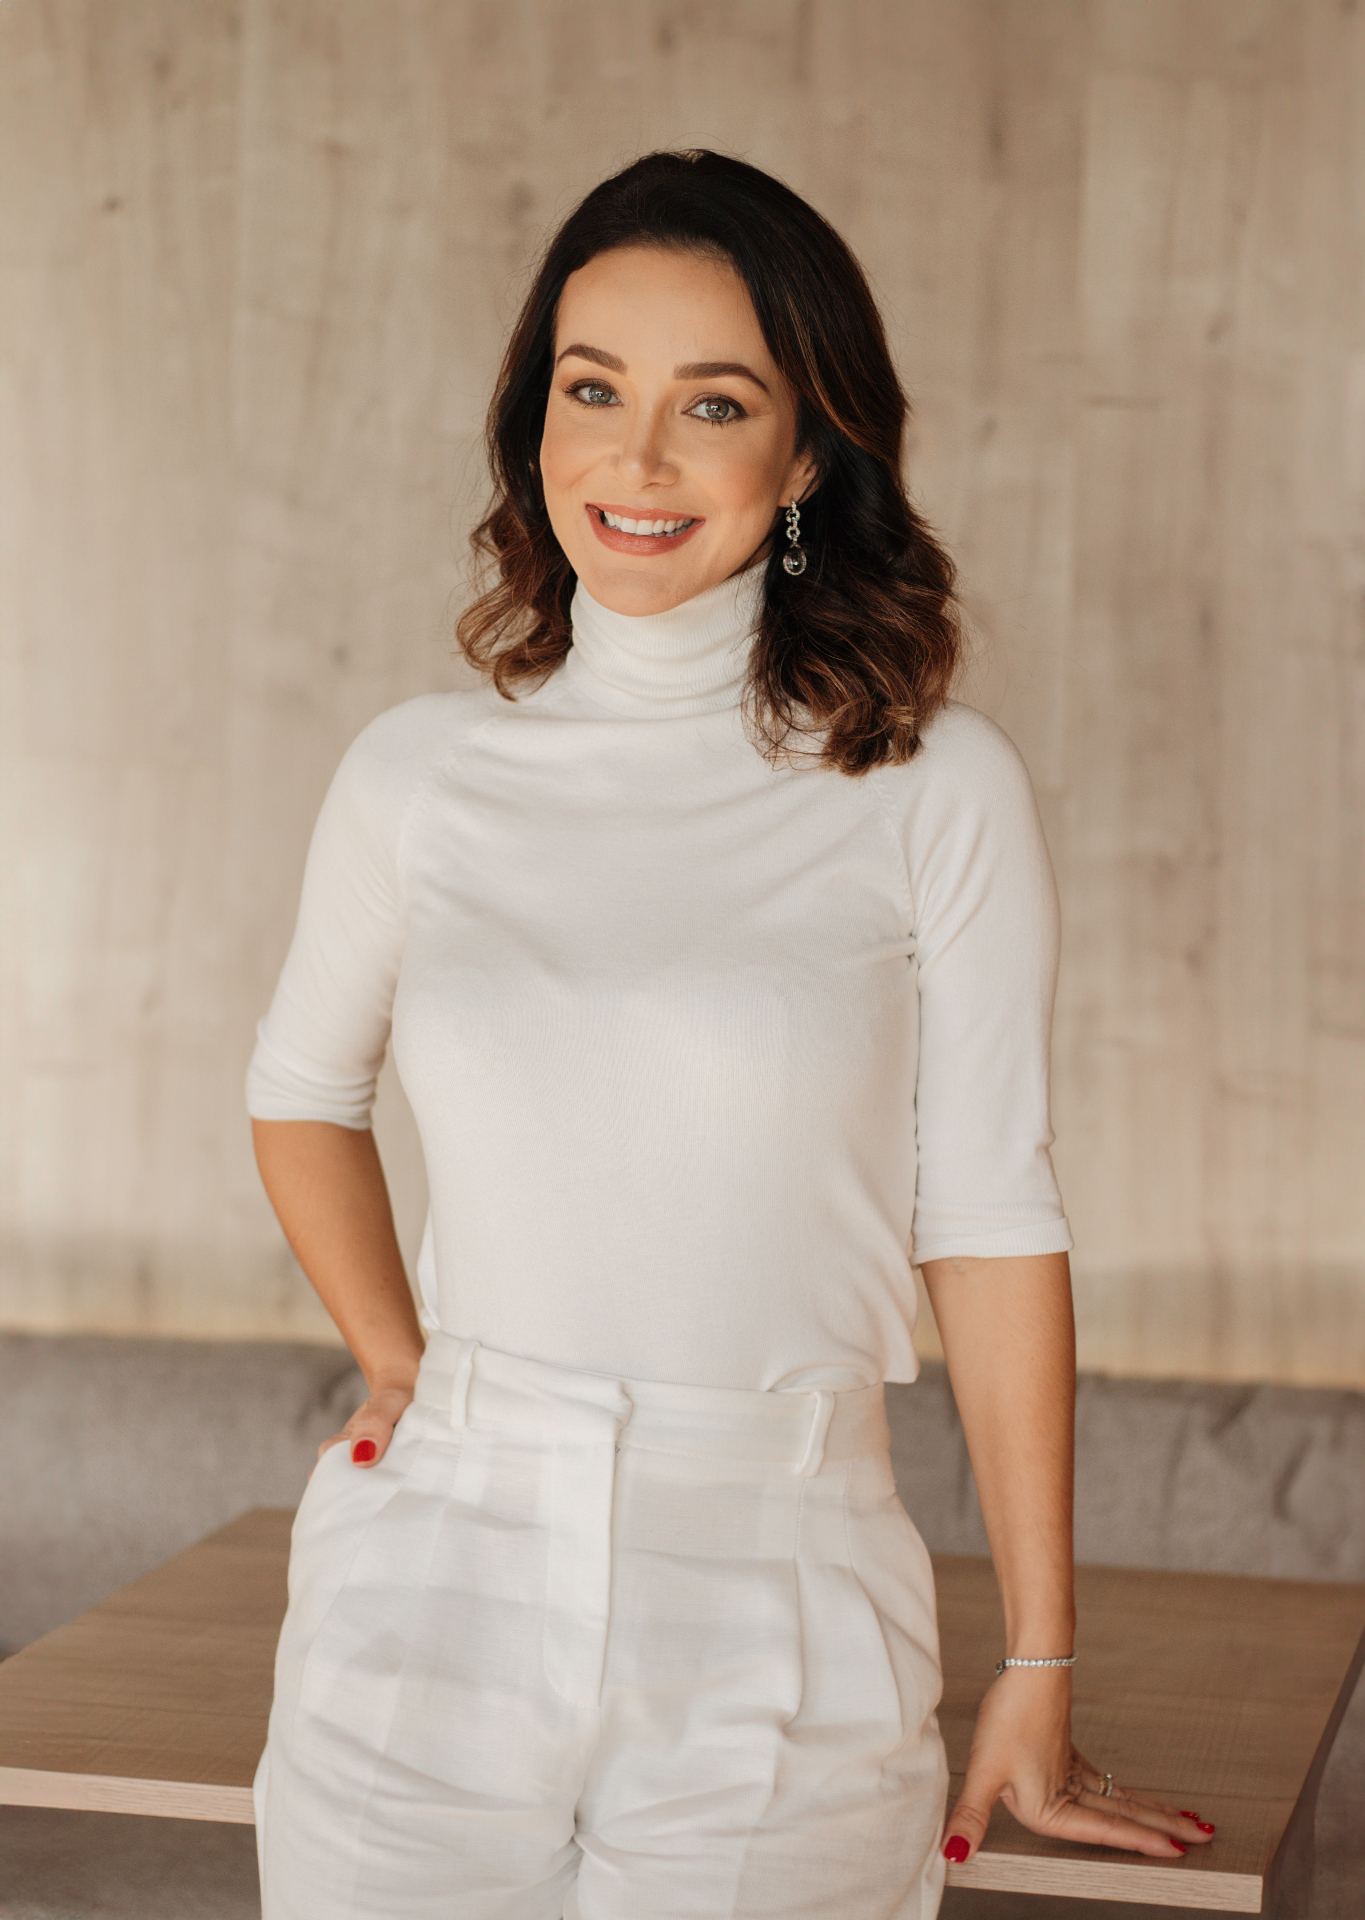
Dra. Débora Friedrich Izquierdo
Advogada, Sócia-fundadora do Studio Cidadania
Inscrita na Ordem dos Advogados de Portugal e na OAB. Mais de 10 anos dedicados a processos de cidadania portuguesa, italiana e espanhola, com atuação direta em Lisboa e mais de 500 famílias representadas.
Conhecer o perfil completo →